税理士の集客には、紹介・検索・Googleマップ・広告の4つの手段があります。費用のかかり方がそれぞれ違うため、比べる時は「顧問先1件を取るのにいくら払うか」で見る必要があります。
後半では、集客を外注する場合に契約前に確認する点と、税理士に固有の広告表現のルールも整理します。
税理士の集客が紹介だけでは足りない理由
紹介が止まると新規が止まる構造は、税理士の数と収益の統計に表れています。数字で確認します。
税理士の人数と1人当たりの売上
登録税理士は2026年8月末で82,343人、税理士法人の主たる事務所は5,330です(日本税理士会連合会)。従業者1人当たりの売上と利益は、日本政策金融公庫の調査で次のように出ています。
| 指標(税理士事務所・中央値) | 数値 |
|---|---|
| 従業者1人当たり売上高 | 908万円 |
| 売上高経常利益率 | 1.8% |
| 人件費対売上高比率 | 62.6% |
| 損益分岐点比率 | 98.7% |
売上の6割が人件費に消え、経常利益率は2%に届きません。損益分岐点比率98.7%は、売上が1〜2%減ると赤字になる水準です。出典は日本政策金融公庫「小企業の経営指標調査」サービス業編(税理士事務所103社)です。
紹介は自分で増やせません。顧問先の廃業や代替わりで減った分を、紹介だけで埋め続けるのは構造的に難しい状態です。
紹介ポータルの手数料は初年度報酬の72%
紹介が足りない事務所は、すでに紹介ポータルに費用を払っています。税理士ドットコムの登録税理士向けページ(2026年9月確認)では、顧問契約1件の紹介手数料を次のように公開しています
| 契約の種類 | 手数料 | 年間報酬50万円の場合 |
|---|---|---|
| 顧問契約(1回払) | 年間報酬額の72% | 36万円 |
| 顧問契約(12回払) | 年間報酬額の76.68% | 月31,950円×12回 |
| スポット案件 | 報酬総額の30% | 15万円 |
初年度の報酬の7割が紹介元に渡る計算で、登録税理士は7,559名に上ります。同じページに掲載された税理士の声には、自社サイトには地名検索で近くの客からの問い合わせしか来ないため紹介会社を使う、という趣旨の記述があります。
裏返すと、地名検索で自社サイトに問い合わせが来る状態を作れれば、その分は手数料なしで受注できるということです。
繁忙期に集客の仕込みが止まる
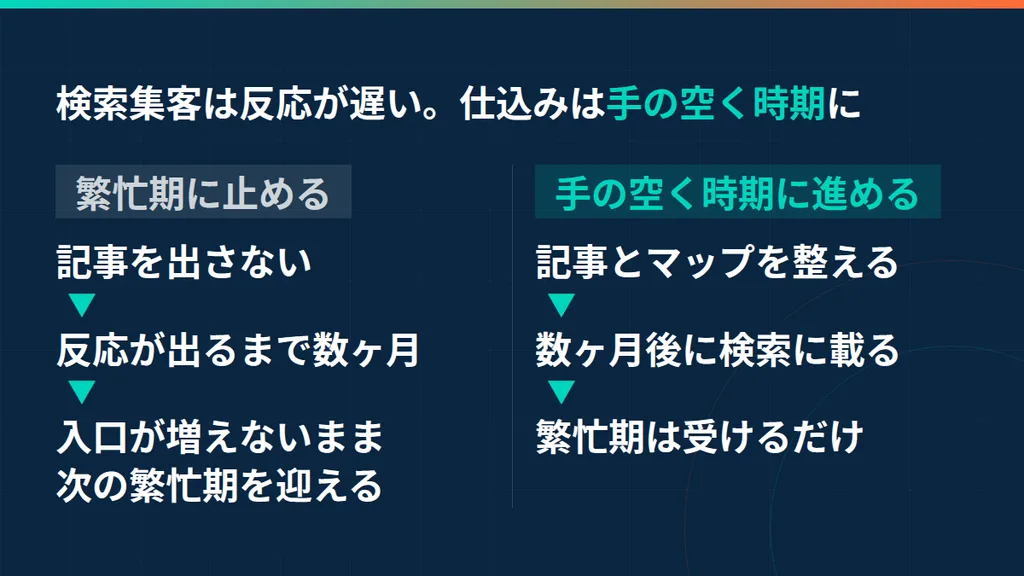
税理士事務所には、確定申告と決算が重なって集客に手が回らない時期があります。検索からの問い合わせは記事を公開してから数ヶ月遅れて動くため、繁忙期に「今は無理」と止めると、次の繁忙期まで入口が増えません。
比較的手の空く時期に記事とGoogleマップの整備を進め、繁忙期は受けるだけにする、という配分が現実的です。次の章で、4つの手段の違いを整理します。
税理士の集客方法4つの比較
4つの手段は、費用の出方と、手元に残るものが違います。先に全体を並べ、次に1つずつ見ていきます。
| 手段 | 費用の出方 | 結果が出るまで | 手元に残るもの |
|---|---|---|---|
| 検索(自社サイトの記事) | 記事の制作費。自分で書けば時間 | 公開後、順位が付くまで待つ | 記事と順位 |
| Googleマップ | 運用の手間 | 整備後、地域名の検索に反映 | プロフィールと口コミ |
| リスティング広告 | クリックごとに課金。止めると止まる | 配信開始から表示 | 残らない |
| 紹介・紹介ポータル | 紹介は0円。ポータルは成約時に手数料 | 相手次第 | 関係 |
検索(自社サイトの記事)
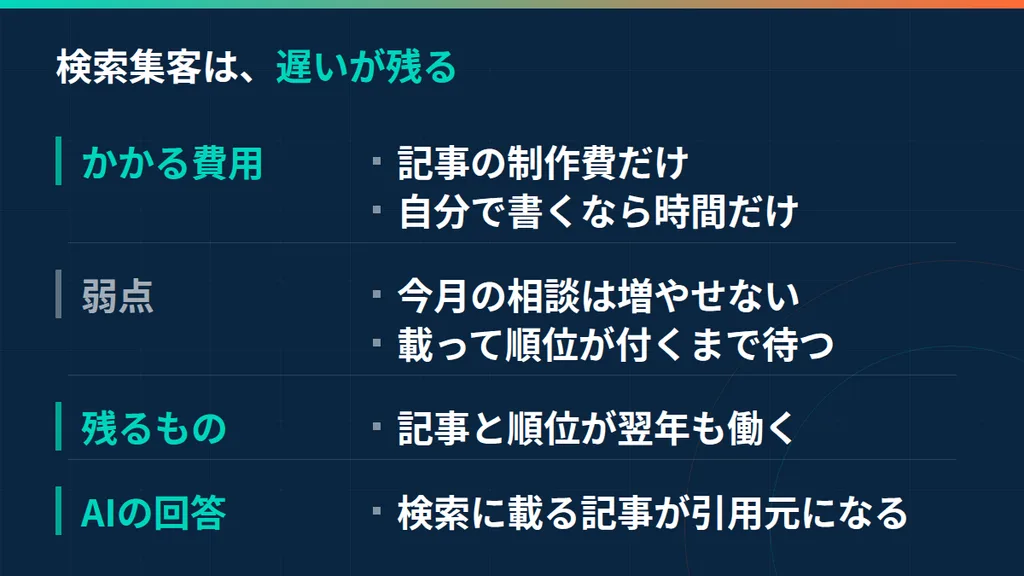
「税理士 ○○市」「相続税 申告 ○○市」のように、依頼先を探す人が検索した時に自事務所のサイトが出る状態を作る手段です。費用は記事を作る分だけで、公開した記事はそのまま残ります。
弱点は時間です。記事を公開してから検索に載り、順位が安定するまでは待つ期間があります。今月の問い合わせを増やす手段ではありません。
検索結果の上に出るAIの回答は、Googleの検索に載っているページの中から引用元を選びます(Google検索セントラル 公式ガイド)。検索に載る記事を増やすことが、AIの回答に出る条件を満たすことにもなります。
検索経由の相談は、依頼先を探している段階の人からの連絡です。紹介と違って相手を選べない代わりに、地域と依頼内容は記事の内容で絞れます。
Googleマップ(ビジネスプロフィール)
「税理士 ○○駅」「近くの税理士」のような検索で地図の枠に表示される手段です。Googleビジネスプロフィールに事務所の基本情報・カテゴリ・写真を入れ、投稿と口コミへの返信を続けます。
Googleの公式ガイドは、ビジネスプロフィールの情報を最新に保つことが、AIの回答と通常の検索結果の両方で見つけてもらう助けになると書いています。口コミは、リンクやQRコードで依頼できます。投稿と引き換えに割引や無料提供をすることは禁止されています。
効くのは事務所の所在地周辺の検索に限られます。エリアを越えた集客や、相続・国際税務のような分野で探す人には、記事の方が届きます。
リスティング広告
検索結果の上部に広告として表示する手段で、設定した日から表示が始まります。4つの中で最も早く動きます。
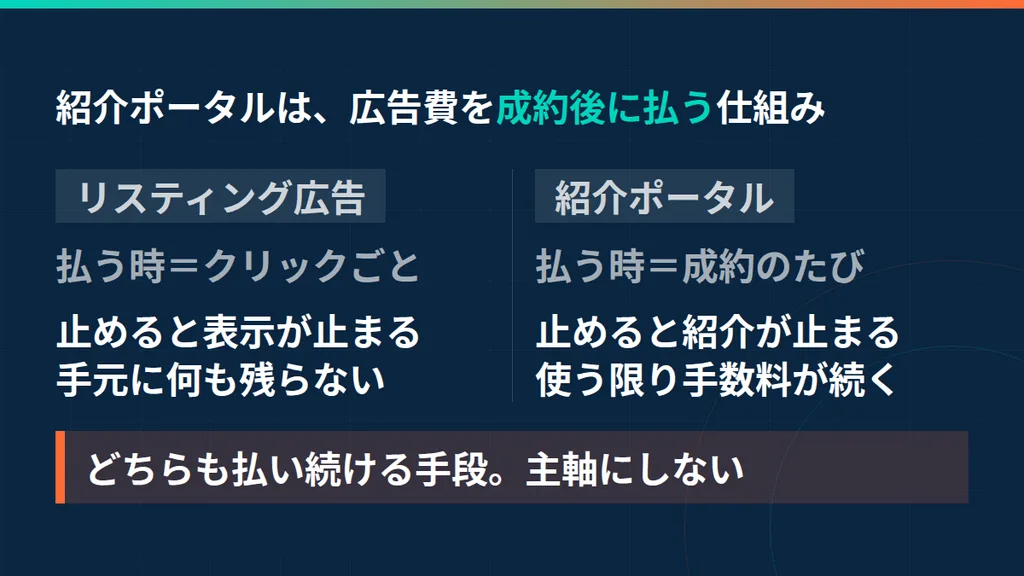
費用はクリックごとに発生し、配信を止めた時点で表示も止まります。記事のように翌年も残るものはなく、続ける限り払い続ける構造です。
紹介と紹介ポータル
既存の顧問先や知人からの紹介は費用がかからず、成約までの距離も短い手段です。問題は、いつ・何件来るかを自分で決められない点にあります。
紹介ポータルは、この不確実さを手数料で埋める仕組みです。第1章で見たとおり、顧問契約1件につき初年度報酬の72%が紹介元に渡ります。登録税理士の声として、自分で広告費をかけて集客するか、紹介手数料を払うかの違いだと捉えている、という記述が同じページにあります。
その比較で見るなら、紹介ポータルは「広告費を成約時に後払いする手段」です。手数料が続く点は広告と同じで、止めれば紹介も止まります。
「税理士+地域名」検索の上位構成
検索を軸にできるかどうかは、地域名で検索した時に個人事務所のサイトが上位に入っているかで判断できます。当社が2026年8月に6都市で調べた結果を示します。
上位40件のうち個人事務所のサイトは15件
「税理士 横浜市」「税理士 福岡市」など6都市で検索し、上位に出た44件を種類ごとに分けました。求人サイト4件を除いた40件の内訳は次のとおりです。
| 種類 | 件数 | 例 |
|---|---|---|
| 個人・単独事務所の自社サイト | 15件 | 地元の税理士事務所・税理士法人 |
| 多拠点法人の支店ページ | 3件 | 全国展開の税理士法人の○○事務所 |
| 紹介ポータル・まとめ記事 | 22件 | 税理士検索サイト・「○○市の税理士○選」 |
都市別では、横浜・名古屋・仙台・松山が各3件、船橋が2件、福岡が1件でした。半分以上は紹介ポータルとまとめ記事が占めますが、どの都市でも個人事務所の自社サイトが上位に入っています。
自社サイトが入り込む余地はある
上位の3割強を個人事務所が取っている市場は、記事を積めば自社サイトが載る土俵だと言えます。逆に、上位が全国チェーンとポータルだけで埋まっている業種では、同じ方法が通用しにくくなります。
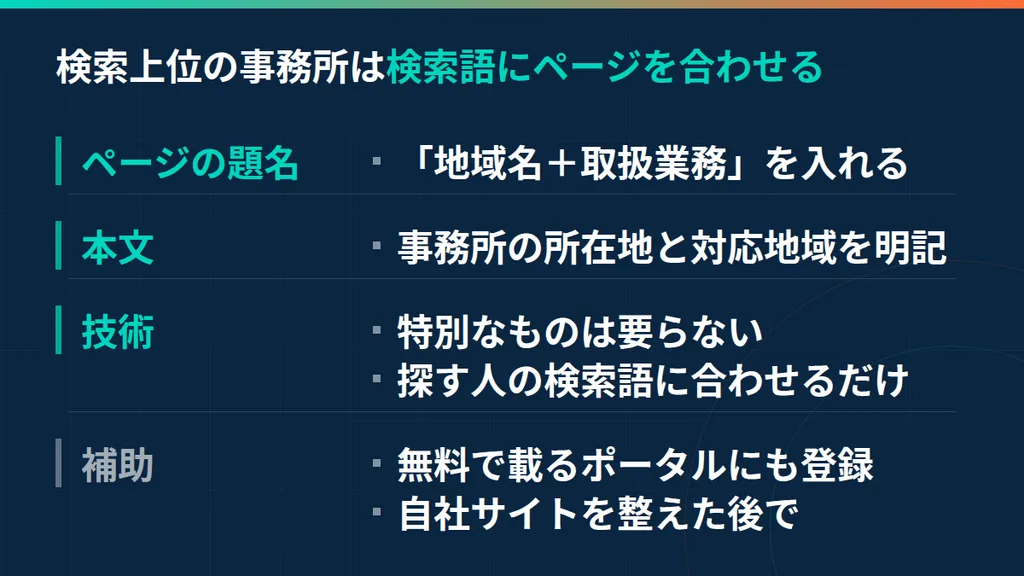
上位に入っていた事務所のサイトに共通するのは、地域名と取扱業務をページの題名に置き、事務所の所在地と対応地域を明記している点です。特別な技術ではなく、依頼先を探す人が検索する言葉にページを合わせています。
残りの半分を占める紹介ポータルには、掲載自体は無料のものもあります。自社サイトを整えたうえで、無料掲載の枠を埋めておくのは、費用のかからない補助になります。
税理士の広告表現で守るルール
記事・Googleマップの投稿・口コミへの返信は、税理士会の細則では「広告」に当たります。書いてよいことと書けないことを、細則の条文で確認します。
サイトも投稿もメールも広告に含まれる
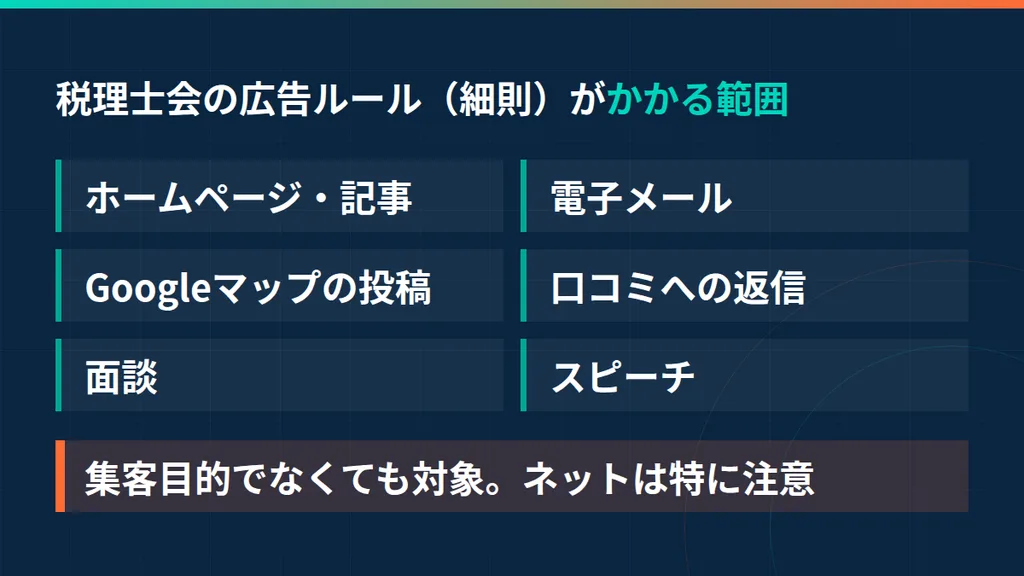
「業務の広告に関する細則」第2条は、口頭・書面・電磁的方法を問わず、自己の業務に関する情報を開示する行為を広告と定義しています。運用指針は、ホームページ・電子メール・面談・スピーチまで対象に挙げ、インターネットは拡散しやすいため他の媒体より注意が必要としています。
集客目的でなくても対象です。事務所紹介の記事、Googleマップの投稿、口コミへの返信文は、すべて細則の範囲で書くことになります。
禁止される広告の7類型と例
第3条は7つの類型を禁止しています。運用指針が挙げる具体例と合わせて並べます。
| 類型(第3条) | 運用指針の例 |
|---|---|
| 事実に合致していない | 経歴を偽る。実在しない推薦文。実体のない「○○税理士グループ」 |
| 誤導・誤認のおそれ | 「割安な報酬で引き受けます」 |
| 誇大・過度な期待 | 「巧みに節税します」「税務調査省略になります」「たちどころに解決します」 |
| 困惑・過度な不安をあおる | 「今の税理士で本当に大丈夫ですか?」 |
| 他の会員・事務所との比較 | 「○○事務所より豊富なスタッフ」 |
| 法令・会則違反 | 非税理士との提携広告 |
| 信用・品位を損なう | 「税の抜け道教えます」「究極の節税テクニック」 |
集客記事で使いがちな表現の多くが、誇大・不安あおり・比較のいずれかに当たります。報酬額を明示すること自体は禁止されていません。
表示できない事項と、同意があれば書けること
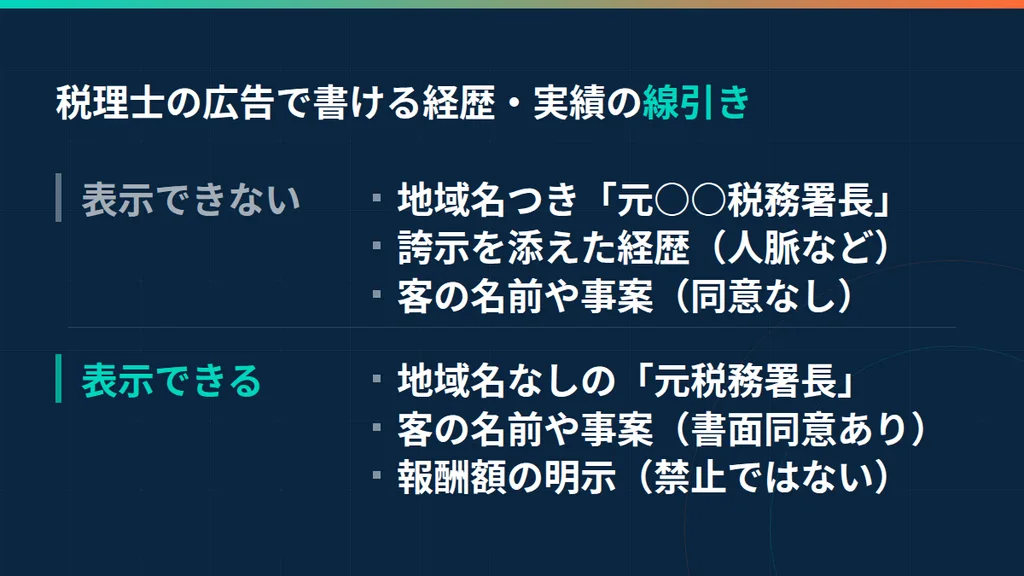
第4条は、税務行政庁在職時の具体的な役職名を表示できないと定めています。管轄地域名を冠した「元○○税務署長」「元○○国税局長」は不可で、地域名のない「元税務署長」は事実なら使えます。ただし「広い人脈」「税務調査のポイントを熟知」のような誇示を付けると表示できません。
委嘱者の氏名や、現在・過去に扱った事案も原則は表示できません。委嘱者の書面による同意があれば表示できるため、事例を記事にする時は同意書を先に取ります。
メール営業と広告物の保存
第8条は、面識のない相手への承諾のない電子メール広告を禁じています。郵送のダイレクトメールは、封筒と冒頭に広告であることを表示する必要があります。
第9条は、広告物を終了から3年間保存するよう定めています。ホームページは書き換えるたびに書き換え前のデータを残す、と運用指針にあります。記事を更新する運用では、更新前の版を保存する手順を組み込んでおきます。
条文と運用指針の全文は、名古屋税理士会「綱紀のしおり〈四訂版〉」の末尾に掲載されています。細則は日本税理士会連合会の準則をもとに各税理士会が定めているため、所属する会の細則もあわせてご確認ください。
集客を外注する時の確認点
記事とGoogleマップは自分で進められますが、続ける時間が取れない場合は外注が選択肢になります。契約前に確認する点は3つです。
キーワードの選定まで任せられるか
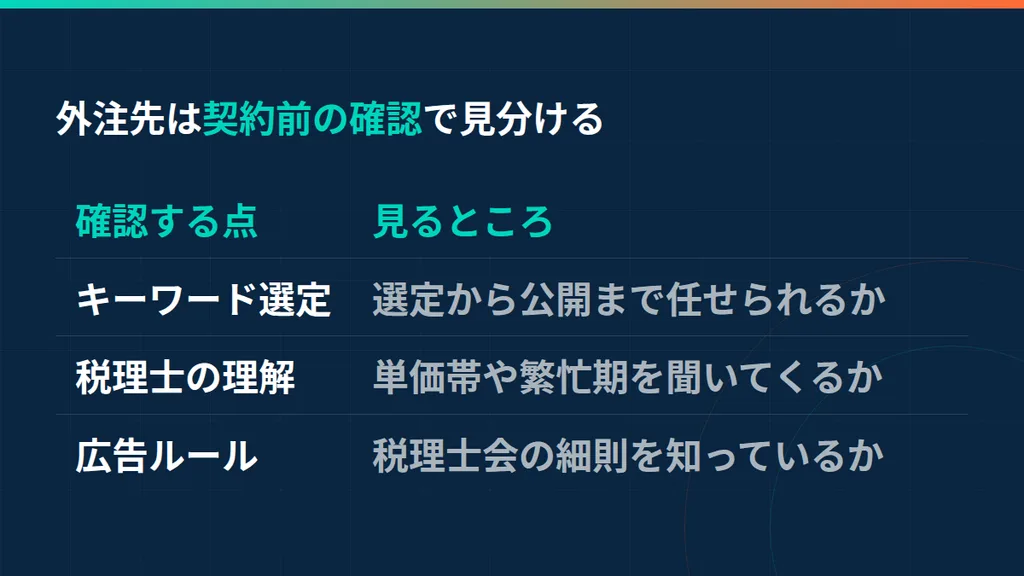
検索で結果が出るかどうかは、どの言葉で記事を書くかで大半が決まります。「税理士 集客」のような広い言葉ではなく、「相続税 申告 ○○市」「法人設立 税理士 ○○区」のように、依頼先を探す人が使う言葉を選ぶ工程が要ります。
この工程を「キーワードはお客様に決めていただきます」と事務所側に戻す会社では、執筆だけを外注する形になります。忙しくて任せたい場合は、選定から公開までを含む契約かどうかを先に確認します。
税理士の事情を踏まえた設計をするか
第1章で見たとおり、税理士事務所の経常利益率は中央値1.8%で、集客費は利益を直接削ります。第4章の細則は、外注先が書いた記事にも及びます。運用指針は、形式上は第三者が広告主でも、明らかに会員の広告と認められる場合は細則が適用されるとしています。
初回の打ち合わせで、報酬の単価帯・繁忙期・現在の問い合わせ経路を聞いてくる会社は、事務所ごとの設計をしようとしています。逆に、業種を問わず同じ提案書を出す会社や、細則の存在を知らない会社に任せると、誇大表現や比較表現が記事に入るおそれがあります。
外注先のサイトに、税理士や士業に関する記事が実際にあるかどうかも判断材料になります。書けるかどうかは、書いたものを見れば分かります。
契約期間・解約・成果物の帰属
検索は結果が出るまで時間がかかるため、最低契約期間が設けられているのは一般的です。確認するのは、期間の長さよりも、期間内に解約する場合の扱いと、終了後に記事とサイトが事務所のものとして残るかどうかです。
| 確認する項目 | 見るところ |
|---|---|
| 最低契約期間 | 期間内の解約条件。残期間の請求の有無 |
| 成果物の帰属 | 記事・サイト・アカウントが終了後も事務所に残るか |
| 順位や件数の保証 | 保証を謳う場合、その根拠と保証の条件 |
順位の保証については、Googleの公式ガイドが、ランキングでの成功を約束したり、Google内部の指標を使うと称したりする第三者ツールに注意するよう明記しています。検索順位はGoogleの評価で決まるため、外部の会社が保証できるものではありません。
まとめ:数字で順番を決める
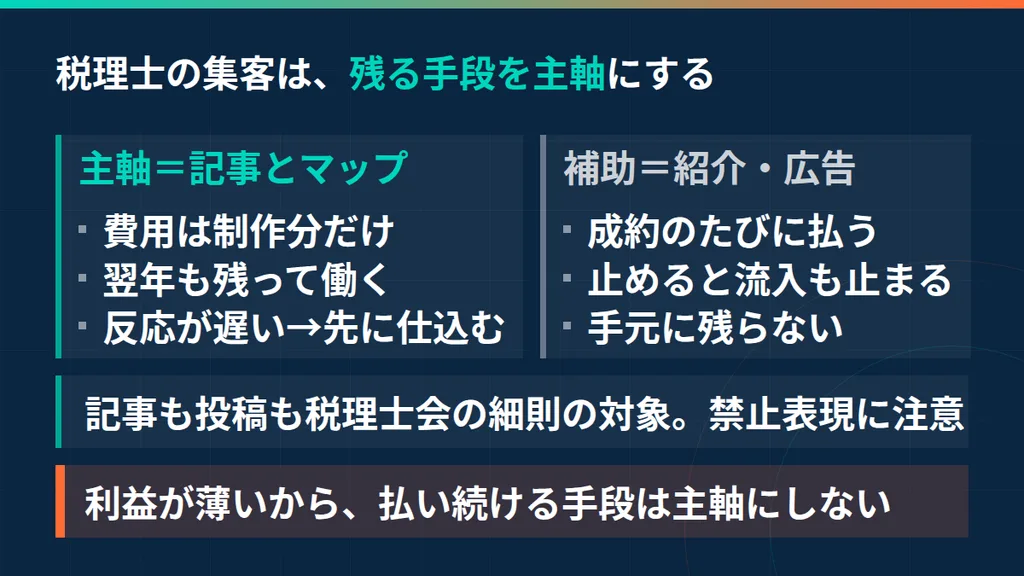
税理士事務所は経常利益率が中央値1.8%と薄く、紹介ポータルは初年度報酬の72%を手数料として取ります。この構造では、成約のたびに費用が出る手段を主軸にすると利益が残りません。
「税理士+地域名」の検索上位には、6都市すべてで個人事務所の自社サイトが入っていました。記事とGoogleビジネスプロフィールを整え、紹介と広告を補助に置く順番が、費用に対して無理のない配分です。
記事も投稿も税理士会の細則の対象になります。書く前に禁止表現を押さえ、外注する場合は細則を知っている相手かどうかを確認してから進めます。
